A análise vertical e horizontal é uma das técnicas mais usadas em TCCs de Ciências Contábeis porque transforma demonstrações financeiras brutas em evidência interpretável — sem exigir softwares caros ou conhecimento estatístico avançado. Este guia mostra, passo a passo, como calcular as duas análises e como interpretar os resultados no capítulo de análise do seu TCC, com exemplos numéricos ilustrativos, resolvidos e comentados em detalhe.
O que é análise vertical e o que é análise horizontal
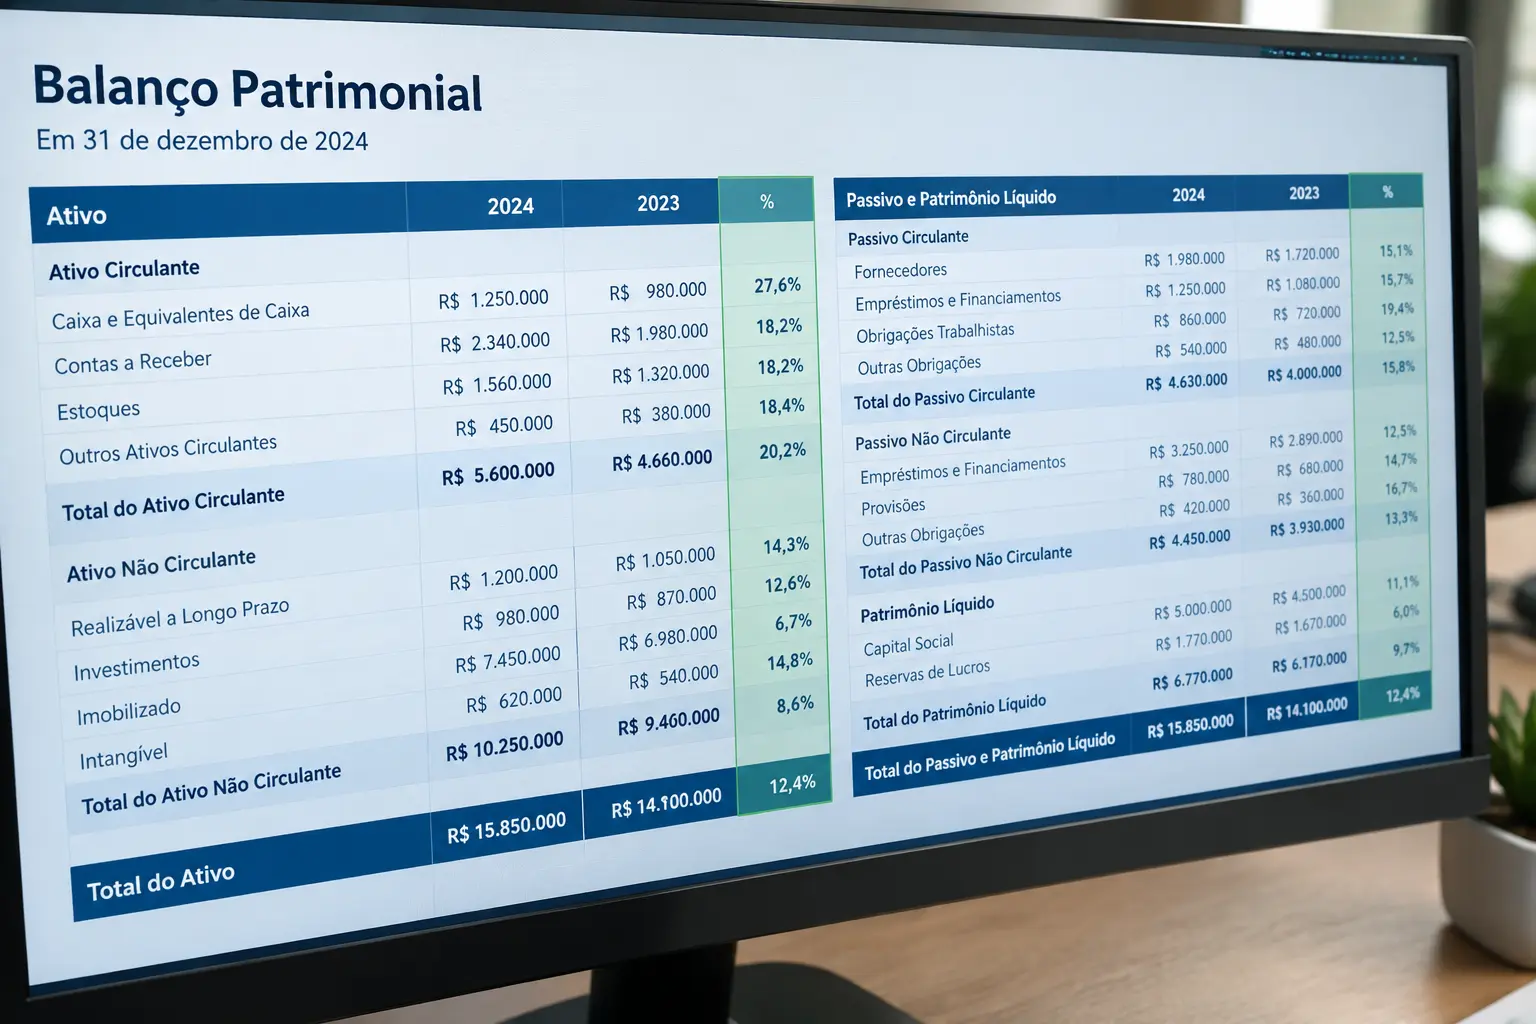
A análise vertical calcula a participação percentual de cada conta em relação a um total de referência no mesmo período — por exemplo, cada conta do Ativo em relação ao Ativo Total, ou cada conta da Demonstração do Resultado em relação à Receita Líquida. Ela responde: “que peso essa conta tem dentro do total agora?” Já a análise horizontal compara a mesma conta ao longo de dois ou mais períodos, calculando a variação percentual de um ano para o outro. Ela responde: “como essa conta mudou ao longo do tempo?” Usadas juntas, as duas análises mostram tanto a estrutura financeira de um momento quanto a tendência ao longo do tempo — e por isso costumam aparecer combinadas no mesmo capítulo de um TCC.
Por que a banca valoriza essa técnica em um TCC
A análise vertical e horizontal é uma técnica clássica, ensinada desde os primeiros períodos do curso, mas ainda assim valorizada em TCC porque permite uma análise financeira completa mesmo com dados totalmente públicos — todas as demonstrações financeiras de companhias abertas estão disponíveis gratuitamente no site da CVM. Isso significa que você pode desenvolver um TCC de análise financeira robusto sem depender de acesso a nenhuma empresa privada, o que reduz um dos maiores riscos de inviabilidade de um TCC de Contábeis. É também uma técnica que a banca consegue conferir rapidamente refazendo os cálculos, o que torna qualquer erro de fórmula ou de interpretação muito visível — vale a pena revisar os números mais de uma vez antes de fechar o capítulo. Muitos orientadores recomendam essa técnica justamente para alunos que querem um TCC quantitativo, mas ainda não se sentem seguros com testes estatísticos mais avançados.
Passo a passo para calcular a análise vertical
- Escolha a demonstração financeira e o total de referência. No Balanço Patrimonial, o total de referência é o Ativo Total (para contas do Ativo) e o Passivo Total (para contas do Passivo e Patrimônio Líquido). Na Demonstração do Resultado, o total de referência é a Receita Líquida.
- Divida cada conta pelo total de referência e multiplique por 100 para obter o percentual. Fórmula: (valor da conta ÷ total de referência) × 100.
- Repita o cálculo para cada período que você vai analisar (cada ano ou trimestre do seu recorte).
- Monte uma tabela comparativa com os percentuais lado a lado, um período por coluna, para facilitar a leitura visual das mudanças de participação.
Passo a passo para calcular a análise horizontal
- Escolha um ano-base — geralmente o primeiro ano do seu período de análise.
- Para cada conta, calcule a variação percentual em relação ao ano-base: ((valor do ano atual − valor do ano-base) ÷ valor do ano-base) × 100.
- Repita para cada ano subsequente do seu recorte, sempre comparando com o mesmo ano-base (análise horizontal encadeada) ou com o ano imediatamente anterior (análise horizontal anual), dependendo do que o seu orientador pedir.
- Monte a tabela de variações ao lado da tabela de análise vertical, para permitir uma leitura conjunta das duas técnicas.
Exemplo ilustrativo resolvido: Demonstração do Resultado (dados fictícios)
Considere uma empresa fictícia com Receita Líquida de R$ 1.000.000 em 2023 e R$ 1.200.000 em 2024, e Custo dos Produtos Vendidos (CPV) de R$ 600.000 em 2023 e R$ 780.000 em 2024. Análise vertical do CPV: em 2023, (600.000 ÷ 1.000.000) × 100 = 60% da receita; em 2024, (780.000 ÷ 1.200.000) × 100 = 65% da receita — ou seja, o CPV cresceu em participação relativa, mesmo com a receita também crescendo. Análise horizontal do CPV: ((780.000 − 600.000) ÷ 600.000) × 100 = 30% de crescimento nominal de 2023 para 2024, superior ao crescimento de 20% da receita líquida no mesmo período. A leitura conjunta mostra um sinal de alerta: o custo cresceu proporcionalmente mais que a receita, o que pode indicar perda de eficiência operacional, aumento de custo de insumos, ou mudança no mix de produtos vendidos — cada hipótese precisaria ser investigada com mais dados no capítulo de discussão.
Exemplo ilustrativo resolvido: Balanço Patrimonial (dados fictícios)
Na mesma empresa fictícia, suponha um Ativo Total de R$ 2.000.000 em 2023 e R$ 2.400.000 em 2024, com Estoques de R$ 300.000 em 2023 e R$ 480.000 em 2024. Análise vertical dos Estoques: em 2023, (300.000 ÷ 2.000.000) × 100 = 15% do Ativo Total; em 2024, (480.000 ÷ 2.400.000) × 100 = 20% do Ativo Total — os estoques ganharam participação relativa dentro do Ativo. Análise horizontal dos Estoques: ((480.000 − 300.000) ÷ 300.000) × 100 = 60% de crescimento, bem acima do crescimento de 20% do Ativo Total no período. Combinado com o achado anterior sobre o CPV, esse resultado sugere uma hipótese a explorar no capítulo de discussão: a empresa pode estar acumulando estoque acima da capacidade de venda, o que ajudaria a explicar a perda de margem observada na Demonstração do Resultado.
Exemplo ilustrativo resolvido: Lucro Líquido e rentabilidade
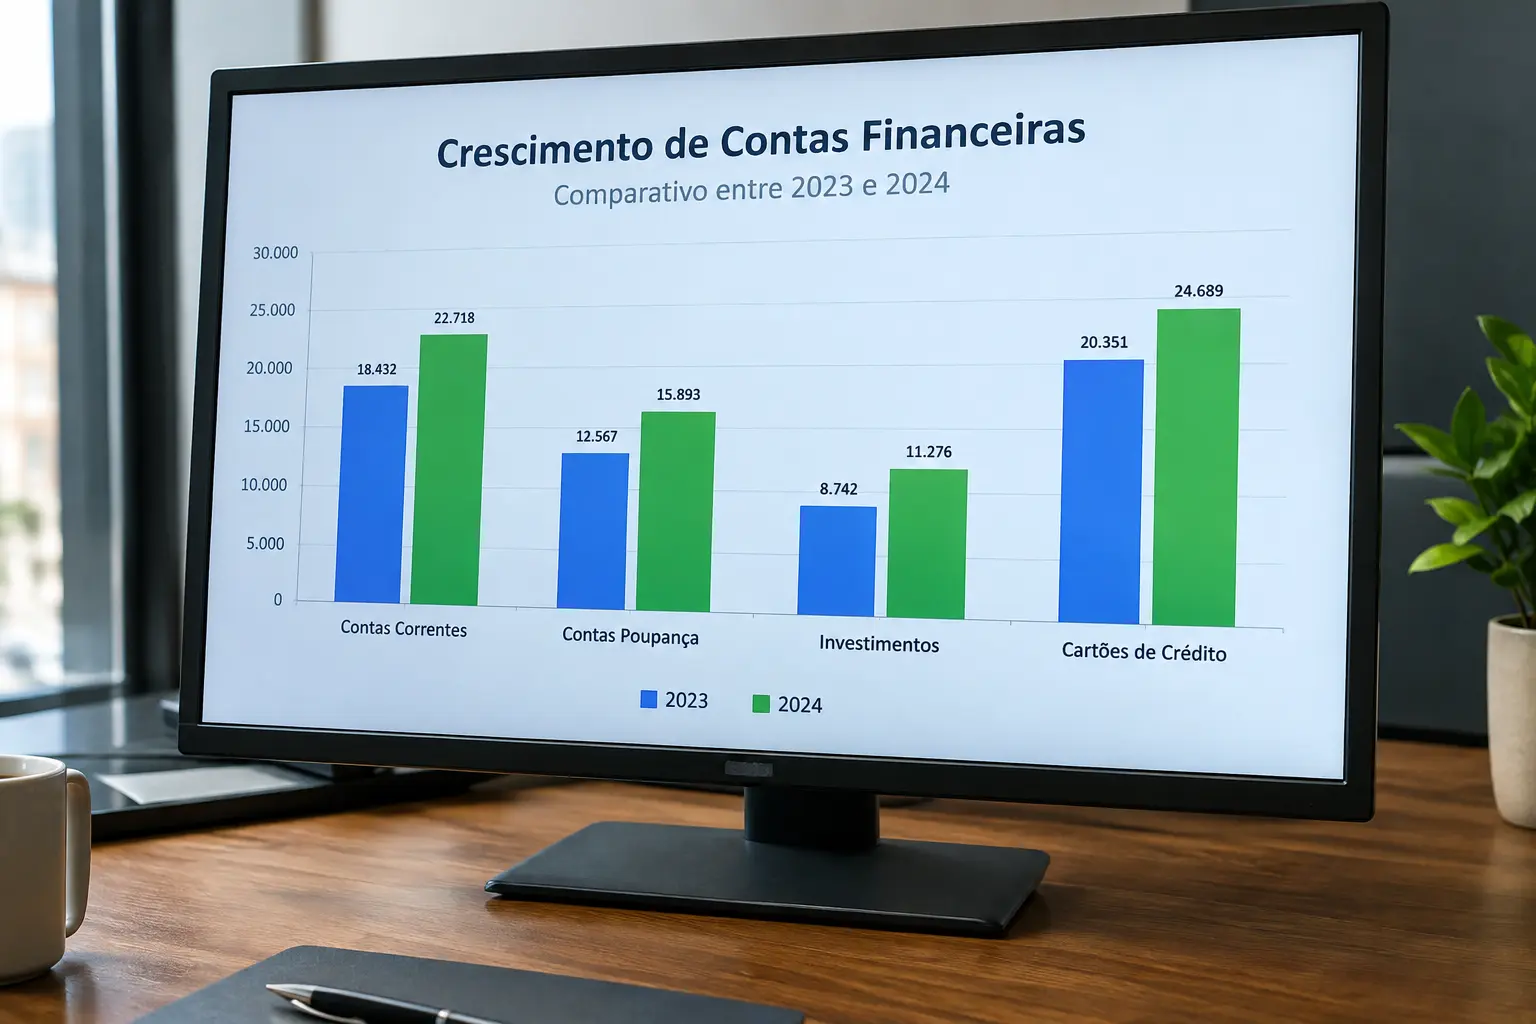
Fechando o exemplo fictício, suponha um Lucro Líquido de R$ 150.000 em 2023 e R$ 132.000 em 2024. Análise vertical do Lucro Líquido: em 2023, (150.000 ÷ 1.000.000) × 100 = 15% da receita (margem líquida); em 2024, (132.000 ÷ 1.200.000) × 100 = 11% da receita — uma queda de margem apesar do crescimento nominal da receita. Análise horizontal do Lucro Líquido: ((132.000 − 150.000) ÷ 150.000) × 100 = −12% de queda no período, mesmo com a receita crescendo 20%. Reunindo os três exemplos deste guia — CPV, Estoques e Lucro Líquido — a narrativa do capítulo de análise ficaria assim: a empresa cresceu em receita e em ativo, mas perdeu margem e eficiência, com sinais de acúmulo de estoque acima do necessário. É exatamente esse tipo de narrativa interligada, e não tabelas isoladas, que transforma três cálculos simples em um capítulo de análise coerente e defensável perante a banca.
Como interpretar os resultados no capítulo de análise
Não basta apresentar as tabelas de percentuais — o capítulo de análise precisa interpretar o que os números significam à luz do referencial teórico do seu TCC. Compare os percentuais da empresa estudada com benchmarks do setor, se disponíveis (associações setoriais e relatórios de mercado costumam publicar médias), ou compare a evolução ao longo do tempo com eventos conhecidos do período (mudança de fornecedor, entrada em novo mercado, crise setorial). Uma análise vertical e horizontal sem essa camada interpretativa vira apenas uma lista de números — o que a banca costuma apontar como uma das fraquezas mais comuns nesse tipo de capítulo. Sempre que possível, relacione o achado numérico a uma explicação plausível fundamentada na literatura de gestão financeira revisada no seu referencial teórico, em vez de apenas descrever o que a tabela mostra.
Como declarar a metodologia e as fontes de dados
Na metodologia do seu TCC, declare exatamente: a fonte das demonstrações financeiras (nome da empresa ou, se companhia aberta, o link do documento no site da CVM), o período coberto pela análise, se os valores foram ajustados pela inflação (deflacionados) ou usados em valores nominais, e qual ano-base foi escolhido para a análise horizontal. Se você optar por não deflacionar os valores, declare essa escolha explicitamente e discuta a limitação na conclusão — comparar valores nominais de anos com inflação relevante pode distorcer a leitura da variação real de uma conta.
Checklist antes de entregar o capítulo
- Todos os totais de referência estão claramente identificados (Ativo Total, Receita Líquida, etc.)?
- O ano-base da análise horizontal está declarado explicitamente no texto?
- As tabelas têm fonte citada (empresa e ano do documento, com link se for companhia aberta)?
- Cada tabela é acompanhada de um parágrafo de interpretação, não apenas de números?
- Você recalculou pelo menos uma vez cada percentual para conferir erros de fórmula?
Erros mais comuns nesta técnica
- Usar totais de referência diferentes sem justificar. Trocar o Ativo Total pelo Patrimônio Líquido como base sem explicar por quê confunde a leitura da análise vertical.
- Comparar anos com mudanças contábeis relevantes sem ajustar. Uma reclassificação contábil entre um ano e outro pode distorcer a análise horizontal se não for declarada.
- Apresentar só a tabela, sem interpretação textual. Números sozinhos não substituem a análise crítica esperada em um capítulo de TCC.
- Confundir análise horizontal encadeada com anual. Declare sempre qual das duas variantes você está usando, porque os percentuais mudam de significado entre elas.
- Ignorar o efeito da inflação em períodos longos. Um crescimento nominal de 30% pode representar um crescimento real bem menor, dependendo da inflação acumulada no período.
Onde uma ferramenta de IA ajuda de verdade
Depois de calcular as suas próprias análises com dados reais, o Tesify Editor IA ajuda a redigir a interpretação textual dos resultados seção por seção, mantendo a sua voz e ajustando a clareza da escrita às normas ABNT — sempre com os números e a interpretação que você mesmo calculou e validou. Cadastro gratuito.
Perguntas frequentes
Preciso de um software para fazer análise vertical e horizontal no TCC?
Não. Uma planilha eletrônica comum (Excel, Google Planilhas ou LibreOffice Calc) é suficiente para calcular e organizar as duas análises — não é necessário nenhum software estatístico específico.
Análise vertical e horizontal servem para qualquer tipo de empresa?
Sim, desde que a empresa publique ou disponibilize demonstrações financeiras completas. Companhias abertas disponibilizam esses dados gratuitamente na CVM; empresas fechadas exigem autorização direta para acesso às demonstrações.
Quantos anos devo incluir na análise horizontal do meu TCC?
Não há um número fixo em norma nacional, mas a maioria dos TCCs usa entre três e cinco exercícios fiscais consecutivos — um período curto demais dificulta identificar tendências, e um período longo demais pode incluir mudanças contábeis ou de contexto que exigem tratamento à parte.
Posso usar análise vertical e horizontal junto com testes estatísticos?
Sim. É comum usar as duas análises como etapa descritiva inicial e depois aplicar testes estatísticos (como correlação ou regressão) para investigar relações mais formais entre as variáveis identificadas na análise inicial.
Preciso deflacionar os valores antes de calcular a análise horizontal?
Recomenda-se sempre que o período analisado tenha inflação relevante — caso contrário, parte do crescimento percentual encontrado pode refletir apenas a inflação, não uma mudança real na conta analisada. Se optar por não deflacionar, declare essa escolha e discuta a limitação na conclusão do trabalho.
Para continuar planejando o seu TCC de Ciências Contábeis, veja também os 30 temas de TCC de Auditoria Contábil, quais ferramentas usar (Excel, Power BI e dados do SPED), como fazer um TCC de pesquisa documental em Contábeis, como citar softwares e pacotes estatísticos na ABNT, e qual teste estatístico usar na etapa seguinte da sua análise.