A auditoria contábil é uma das subáreas de Ciências Contábeis com mais oportunidade de tema original: cruza normas técnicas (NBC TA), controles internos, tecnologia e, cada vez mais, prevenção à fraude. Esta lista traz 30 temas de TCC de Auditoria Contábil, organizados por subárea, cada um já formulado como pergunta de pesquisa — para você adaptar ao seu recorte, à sua empresa ou setor de estudo e ao tipo de pesquisa que o seu curso aceita.
Nenhum tema aqui é uma “receita pronta”: cada pergunta precisa ser ajustada ao contexto real que você vai estudar — um setor, um porte de empresa, um período específico — antes de virar o problema de pesquisa do seu TCC.
Por que auditoria contábil é uma boa escolha de tema
Diferente de temas puramente teóricos, a auditoria contábil permite trabalhar com evidências concretas — demonstrações financeiras públicas, pareceres de auditoria já divulgados, dados de tribunais de contas — mesmo quando o aluno não tem acesso direto a uma empresa auditada. Isso reduz um dos maiores riscos de um TCC: escolher um tema interessante, mas inviável de pesquisar no prazo de um semestre por falta de dados. Além disso, é uma área em que a legislação e as normas técnicas (NBC TA, convergentes com as normas internacionais ISA) mudam com regularidade, o que garante temas atuais a cada novo ano.
Como usar esta lista
Escolha um tema que combine com o tipo de acesso a dados que você realmente tem: auditoria interna e controles costumam ser mais viáveis com uma empresa parceira disposta a ceder acesso (mesmo que parcial e anonimizado); temas sobre normas técnicas, arcabouço regulatório ou revisão de literatura são viáveis mesmo sem acesso a nenhuma empresa. Depois de escolher, confirme com o seu orientador se o recorte é exequível no prazo do seu curso e se exige aprovação em comitê de ética (normalmente não exige, a menos que envolva entrevistas com pessoas identificáveis).
30 temas de TCC de Auditoria Contábil por subárea
Auditoria interna e controles
- Como a maturidade dos controles internos varia entre empresas de pequeno e médio porte de um mesmo setor?
- Quais controles internos reduzem mais o risco de erro em processos de contas a pagar?
- Como implementar um checklist de auditoria interna em uma pequena empresa sem departamento de auditoria próprio?
- Qual o papel do COSO (Committee of Sponsoring Organizations) na estruturação de controles internos de empresas brasileiras de médio porte?
- Como a segregação de funções afeta o risco de fraude em processos financeiros de empresas familiares?
Auditoria externa e independente
- Quais fatores mais influenciam a escolha de uma empresa de auditoria independente por companhias de capital fechado?
- Como o parecer de auditoria independente evoluiu nas demonstrações financeiras de empresas de um setor específico nos últimos anos?
- Quais as principais divergências entre o que a NBC TA exige e o que pequenas empresas de auditoria efetivamente praticam?
- Como a rotatividade de firmas de auditoria (rotação obrigatória) afeta a percepção de independência do auditor?
- Quais os principais desafios de uma auditoria externa em empresas com sistemas contábeis pouco informatizados?
Auditoria de TI e sistemas
- Como a auditoria de sistemas de informação contábil identifica riscos que a auditoria tradicional não captura?
- Quais controles gerais de TI (acesso, segregação de ambientes, log de alterações) são mais críticos em ERPs contábeis de pequenas empresas?
- Como ferramentas de auditoria assistida por computador (CAATs) mudam o processo de amostragem em auditorias de médio porte?
- Quais os riscos de auditoria específicos de empresas que usam nota fiscal eletrônica e escrituração digital (SPED)?
- Como a automação de conciliações bancárias reduz o tempo de auditoria em empresas de médio porte?
Fraude e auditoria forense
- Quais sinais de alerta (red flags) contábeis mais aparecem em casos de fraude documentados na literatura acadêmica brasileira?
- Como o triângulo da fraude (oportunidade, pressão, racionalização) se aplica a casos de desvio em pequenas empresas?
- Qual o papel da auditoria forense na apuração de fraudes em processos de compras e contratos?
- Como analisar variações incomuns em contas contábeis para identificar possíveis manipulações de resultado?
- Quais técnicas de análise de dados (como a Lei de Benford) ajudam a identificar inconsistências em lançamentos contábeis?
Compliance, governança e qualidade
- Como programas de compliance influenciam a frequência de achados de auditoria em empresas de médio porte?
- Qual a relação entre a adoção de um código de conduta formal e a redução de não conformidades apontadas em auditoria?
- Como pequenas e médias empresas adaptam princípios de governança corporativa criados para grandes companhias?
- Quais os principais entraves para a certificação de qualidade (como ISO 9001) em processos financeiros de empresas familiares?
- Como o comitê de auditoria, quando existe, influencia a qualidade dos controles internos de uma empresa de médio porte?
Setor público e terceiro setor
- Quais as principais diferenças entre a auditoria de demonstrações contábeis do setor público e do setor privado no Brasil?
- Como o controle interno de uma organização do terceiro setor lida com a prestação de contas de recursos captados por doação?
- Quais os desafios de auditoria em convênios entre entes públicos e organizações sem fins lucrativos?
- Como auditorias de tribunais de contas estaduais identificam impropriedades em contratos públicos de pequeno valor?
- Qual o papel do parecer de auditoria independente na credibilidade de organizações do terceiro setor perante doadores?
Exemplo ilustrativo de plano metodológico para um destes temas
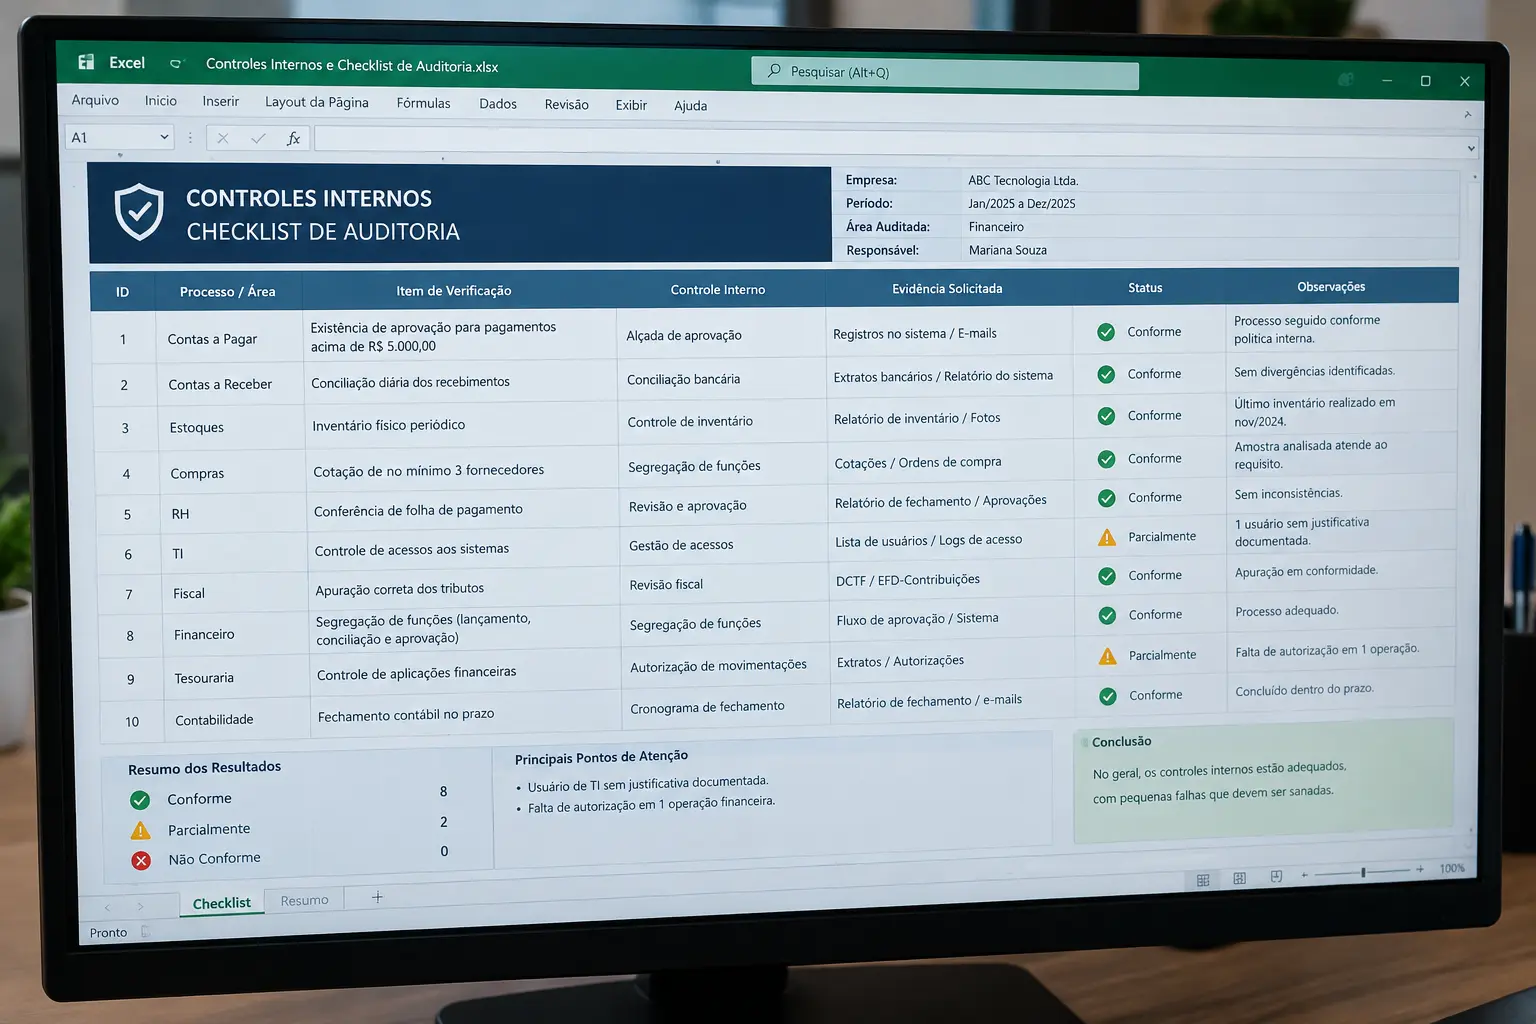
Para tornar a lista mais concreta, veja como o tema 3 (checklist de auditoria interna em uma pequena empresa) poderia virar um plano metodológico — os dados abaixo são fictícios, apenas para ilustrar o raciocínio. Problema de pesquisa: “Como um checklist de auditoria interna adaptado à realidade de uma pequena empresa comercial pode reduzir falhas recorrentes em processos de contas a pagar?” Objetivo geral: propor e testar um checklist de auditoria interna adaptado a uma pequena empresa do setor. Objetivos específicos: (1) mapear os processos atuais de contas a pagar da empresa estudada; (2) identificar as falhas mais recorrentes em um período de referência; (3) elaborar o checklist com base na literatura e nas falhas mapeadas; (4) aplicar o checklist por um período piloto fictício e registrar os resultados. Metodologia: estudo de caso único, com abordagem qualitativa, dados coletados por meio de análise documental (registros de pagamento) e entrevista semiestruturada com o responsável financeiro. Limitação a declarar na conclusão: por se tratar de uma única empresa, os resultados não podem ser generalizados para todo o setor — mas servem como base para estudos futuros com mais casos.
Fontes de dados públicas para pesquisar auditoria contábil no Brasil
Vários dos temas acima podem ser pesquisados inteiramente com dados públicos, sem precisar de acesso direto a uma empresa: a Comissão de Valores Mobiliários (CVM) disponibiliza demonstrações financeiras e pareceres de auditoria de companhias abertas; tribunais de contas estaduais e o Tribunal de Contas da União publicam relatórios de auditoria de contratos e convênios públicos; e portais de transparência municipais e estaduais trazem dados de execução orçamentária que podem sustentar um recorte de auditoria do setor público. Declarar exatamente de onde vieram os dados, com data de acesso, é obrigatório na metodologia — e evita que a banca questione a origem das evidências usadas na análise.
Como declarar a metodologia em um TCC sobre tema de auditoria
A metodologia de um TCC de auditoria contábil normalmente precisa declarar: o tipo de pesquisa (documental, estudo de caso, ou revisão de literatura), a fonte exata dos documentos analisados (demonstrações financeiras, pareceres, atas, relatórios de auditoria), o período coberto pela análise e os critérios usados para selecionar a amostra de documentos ou de empresas. Se o trabalho envolver comparação entre empresas ou entre períodos, declare também os critérios de comparabilidade — por exemplo, mesmo setor e porte semelhante — para que a banca entenda os limites de generalização da conclusão.
Como transformar um tema em problema de pesquisa
Cada pergunta acima já está formulada como um problema de pesquisa em potencial, mas ainda precisa de um recorte: escolha um setor (varejo, indústria, serviços), um porte de empresa (pequena, média) e um período de análise (por exemplo, os últimos três exercícios fiscais). Um bom teste é perguntar: “consigo responder a essa pergunta com os dados e o tempo que tenho disponíveis?” Se a resposta for não, estreite ainda mais o recorte — troque “empresas de um setor” por “uma empresa específica” em estudo de caso, ou troque “nos últimos anos” por um período fechado de dois ou três exercícios.
Erros mais comuns ao escolher um tema de auditoria
- Tema sem acesso a dados viável. Auditoria de fraude em bancos, por exemplo, é quase impossível de pesquisar com dados primários no nível de um TCC de graduação — prefira dados secundários, revisão de literatura ou um recorte de acesso público (como pareceres de auditoria já divulgados).
- Confundir auditoria com perícia contábil. São áreas próximas, mas com objetivos, normas e metodologias diferentes — declare claramente qual das duas o seu TCC aborda.
- Usar nome real de empresa sem autorização. Qualquer estudo de caso com dados de uma empresa real exige autorização por escrito, mesmo quando os dados serão anonimizados no texto final.
- Tema idêntico ao de um colega do mesmo curso. Verifique com a coordenação se já existe um TCC recente com o mesmo recorte na mesma empresa ou setor, para evitar sobreposição.
Uma última recomendação: revise esta lista todo início de semestre. Normas técnicas de auditoria são atualizadas com alguma frequência pelo CFC, e casos recentes de fraude corporativa noticiados na imprensa costumam gerar recortes de pesquisa novos e ainda pouco explorados na literatura nacional — o que aumenta as chances de o seu TCC trazer uma contribuição genuinamente original, e não apenas repetir um tema já amplamente estudado.
Perguntas frequentes
Preciso de uma empresa parceira para fazer TCC de Auditoria Contábil?
Não necessariamente. Muitos temas desta lista podem ser desenvolvidos com dados secundários (demonstrações financeiras públicas, pareceres de auditoria já divulgados, dados de tribunais de contas) ou como revisão de literatura, sem exigir acesso direto a uma empresa.
Qual a diferença entre auditoria interna e auditoria externa para fins de TCC?
A auditoria interna é realizada por profissionais da própria empresa e foca em controles e processos internos; a auditoria externa (independente) é realizada por uma firma contratada e resulta em um parecer sobre as demonstrações financeiras. Cada uma pede uma metodologia e um tipo de acesso a dados diferente — declare no seu TCC qual das duas você está estudando.
TCC sobre auditoria de fraude precisa de aprovação em comitê de ética?
Depende do desenho: análises de dados secundários e de casos já publicados normalmente não exigem, mas entrevistas com pessoas identificáveis sobre casos reais de fraude costumam exigir aprovação em comitê de ética. Confirme com o seu orientador antes de planejar a coleta.
Posso comparar duas empresas no mesmo TCC de auditoria?
Sim, é um desenho comum — geralmente como estudo de casos múltiplos. Declare os critérios de seleção das duas empresas (mesmo setor, porte semelhante) e os limites de comparação na conclusão, já que duas empresas não permitem generalizar para todo o setor.
Para continuar planejando o seu TCC de Ciências Contábeis, veja também os 50 temas de TCC de Ciências Contábeis por subárea, quais ferramentas usar (Excel, Power BI e dados do SPED), como fazer um TCC de pesquisa documental em Contábeis, como montar a matriz de amarração do TCC, e qual teste estatístico usar se o seu recorte exigir análise quantitativa.