O TCC de Ciências Contábeis tem uma camada de ferramentas que os guias genéricos de Excel para TCC não cobrem: a análise de indicadores financeiros a partir de demonstrações contábeis reais, os dados públicos do SPED e um painel visual que a banca consegue interpretar em segundos, em vez de uma tabela de números crus. Este guia assume que você já fechou o tema e a estrutura — se não, o guia geral de como fazer o TCC de Ciências Contábeis cobre isso primeiro.
Antes do Excel: de onde vêm os dados do seu TCC
Diferente de um TCC com questionário, o TCC de Contábeis costuma trabalhar com dados já publicados — demonstrações financeiras de empresas de capital aberto, dados agregados de um setor, ou registros fiscais de uma organização parceira. As três fontes mais usadas:
- CVM (Comissão de Valores Mobiliários) — demonstrações financeiras padronizadas (DFP) de companhias abertas, disponíveis publicamente no site da CVM, é a fonte-padrão para estudos com empresas listadas na B3.
- SPED (Sistema Público de Escrituração Digital) — quando o TCC usa dados de uma empresa parceira, os arquivos de ECD (Escrituração Contábil Digital) e ECF (Escrituração Contábil Fiscal) são a fonte primária mais completa, mas exigem autorização da empresa para acesso, já que contêm dados fiscais sensíveis.
- Sites de relações com investidores (RI) — a maioria das companhias abertas disponibiliza as mesmas demonstrações da CVM em formato mais navegável no próprio site de RI, útil quando o TCC foca em poucas empresas específicas.
Montando a planilha de indicadores no Excel
Os guias gerais de tabela dinâmica e gráficos no Excel já cobrem como transformar dados de questionário em tabelas de frequência — aqui o desafio é diferente: organizar dados de balanço e DRE de múltiplos períodos para calcular indicadores. O fluxo que funciona:
- Uma aba por demonstração, um período por coluna. Lance o balanço patrimonial e a DRE de cada ano em colunas adjacentes, na mesma ordem de contas, para que a fórmula do indicador possa ser arrastada de um período para o outro sem reescrever.
- Use PROCV/VLOOKUP para cruzar contas entre planilhas. Quando o indicador combina uma conta do balanço com uma da DRE (por exemplo, giro do ativo = receita líquida ÷ ativo total), o PROCV evita erro de referência manual entre abas.
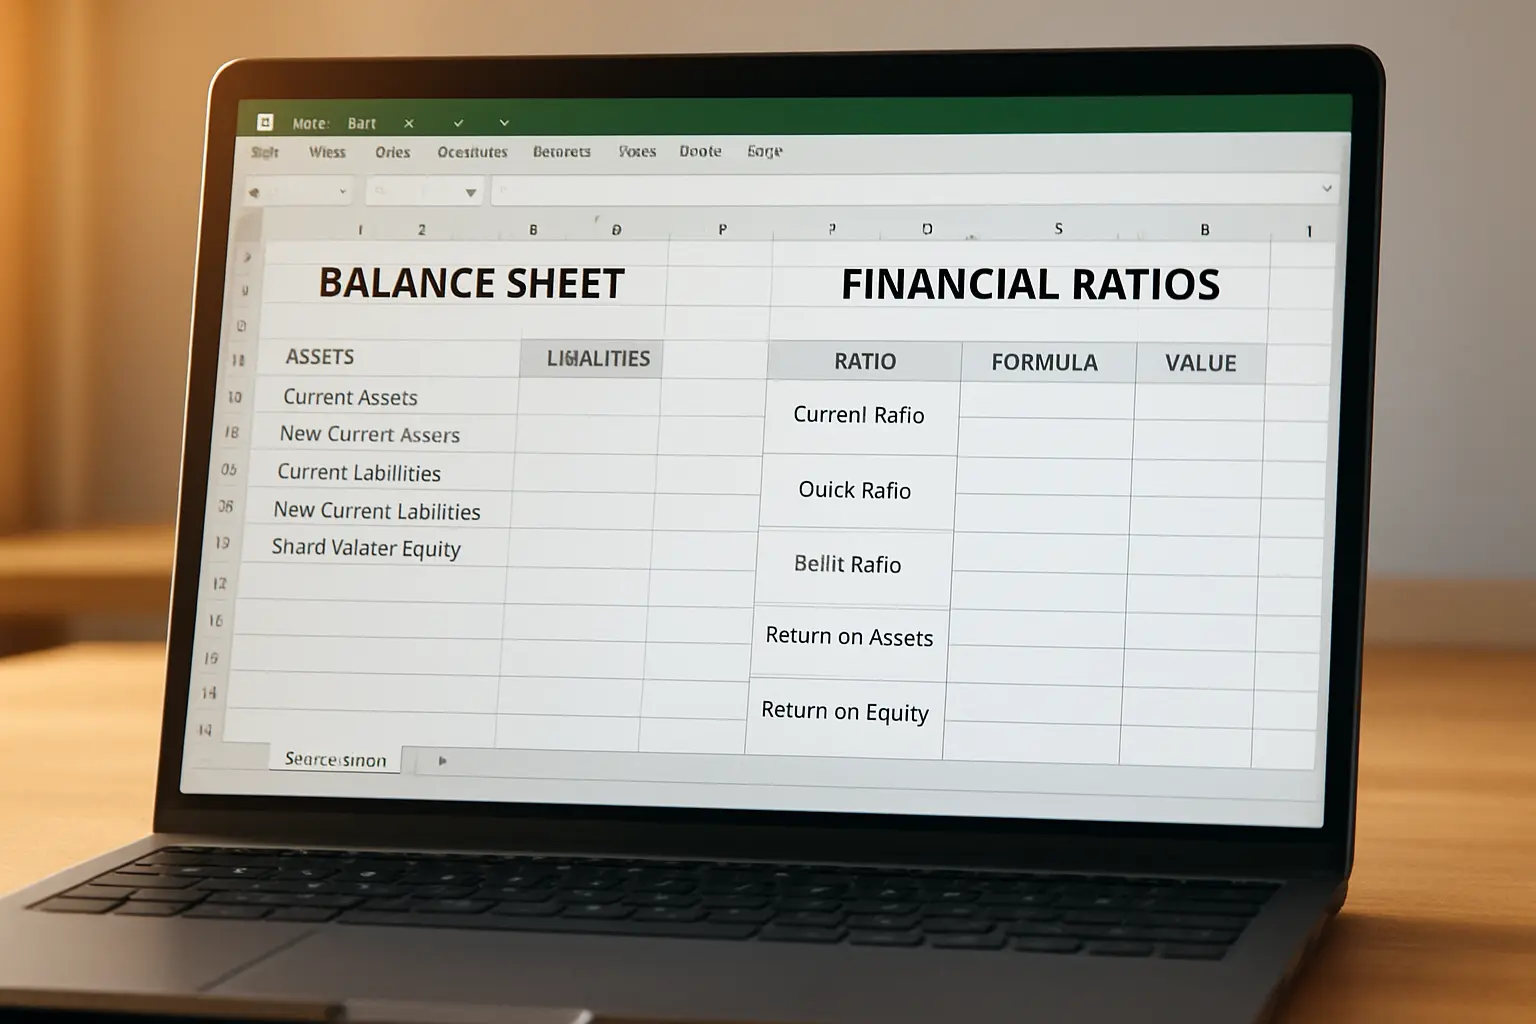
- Uma aba só de indicadores calculados, separada dos dados brutos — liquidez corrente, liquidez seca, endividamento geral, margem líquida, ROE, giro do ativo — cada um em sua própria linha, com um período por coluna, pronta para virar gráfico de série temporal.
Power BI: quando vale a pena além do Excel
O Excel resolve o cálculo; o Power BI resolve a apresentação, especialmente quando o TCC compara vários períodos, empresas ou setores ao mesmo tempo. Situações em que vale migrar os indicadores calculados no Excel para um painel Power BI:
| Situação | Por que o Power BI ajuda |
|---|---|
| Comparação entre 3+ empresas do mesmo setor | Um painel com filtro por empresa evita replicar o mesmo gráfico várias vezes na monografia |
| Série histórica de 5+ anos | Gráficos de linha interativos tornam mais fácil identificar o ano de inflexão de um indicador, útil para a discussão |
| Apresentação na defesa | Um painel navegável impressiona mais do que uma captura de tela estática, e permite responder perguntas da banca em tempo real |
Para a versão impressa da monografia, exporte os gráficos do Power BI como imagem estática numerada conforme a ABNT — o painel interativo em si não substitui a figura no documento, serve apenas de apoio para a apresentação oral.
Trabalhando com dados do SPED: o que muda
Quando o TCC usa arquivos de ECD/ECF de uma empresa parceira em vez de demonstrações públicas, o fluxo de trabalho ganha uma etapa extra antes da análise:
- Validação do layout. Os arquivos do SPED seguem um layout de registros com códigos (blocos I, J, K, conforme o tipo de escrituração) que precisam ser convertidos para uma planilha legível antes de calcular qualquer indicador — softwares contábeis geralmente exportam essa conversão, mas confira se o layout corresponde à versão vigente do leiaute do SPED.
- Anonimização se necessário. Dados do SPED contêm CNPJ, razão social e detalhes fiscais completos — se o TCC não identificar a empresa nominalmente (comum quando o acordo de confidencialidade exige isso), anonimize antes de incluir qualquer print de tela na monografia.
- Autorização por escrito. Diferente de dados públicos da CVM, o uso de arquivos SPED de uma empresa real exige carta de anuência assinada por um representante legal, geralmente arquivada como apêndice do TCC.
Um exemplo de tabela de indicadores já calculada
Para tirar o exercício do abstrato, veja como uma tabela de indicadores de liquidez e endividamento costuma ficar depois de organizada — os números são ilustrativos, para você substituir pelos da empresa do seu estudo:
| Indicador | Fórmula | 2023 | 2024 | 2025 |
|---|---|---|---|---|
| Liquidez corrente | Ativo circulante ÷ Passivo circulante | 1,32 | 1,18 | 1,45 |
| Liquidez seca | (Ativo circulante − Estoques) ÷ Passivo circulante | 0,89 | 0,76 | 1,02 |
| Endividamento geral | Passivo total ÷ Ativo total | 0,54 | 0,61 | 0,58 |
| Margem líquida | Lucro líquido ÷ Receita líquida | 8,2% | 5,4% | 9,1% |
Uma tabela como essa, organizada por indicador nas linhas e período nas colunas, é o formato mais fácil de ler tanto para você escrever a discussão (comparando a evolução ano a ano) quanto para a banca conferir os cálculos na arguição. Evite apresentar os indicadores misturados com os dados brutos do balanço — a separação entre dado e cálculo, mencionada na seção anterior, é o que evita essa confusão.
Analisando tendência: o que a série temporal revela que um único ano não mostra
Um erro comum é analisar apenas o último período disponível, perdendo a informação mais valiosa de um TCC com dados financeiros: a tendência. Três leituras que só aparecem quando você olha a série completa, não um ano isolado:
- Reversão de tendência. Um indicador de liquidez em queda por dois anos seguidos, que se recupera no terceiro, sugere uma ação de gestão específica naquele período — vale investigar o que mudou (relatório da administração, notas explicativas) antes de apenas reportar o número.
- Volatilidade versus estabilidade. Duas empresas podem ter a mesma margem líquida média ao longo de cinco anos, mas uma delas oscila fortemente enquanto a outra é estável — essa diferença é relevante para uma discussão sobre risco, mesmo que a média seja idêntica.
- Efeito de evento único. Um pico ou queda isolada em um único ano (por exemplo, uma reestruturação ou uma venda de ativo não recorrente) pode distorcer a leitura se você não voltar às notas explicativas da demonstração para entender a causa.
Erros que comprometem a análise
| Erro | Por que compromete |
|---|---|
| Comparar indicadores de empresas de portes muito diferentes sem normalizar | Um indicador absoluto (ex.: lucro líquido em R$) não é comparável entre uma empresa pequena e uma multinacional — use indicadores relativos (margens, índices) para comparação |
| Misturar dados de regimes contábeis diferentes | Empresas que reportam por normas diferentes (IFRS completo vs. simplificado para pequenas empresas) podem não ser diretamente comparáveis sem ajuste |
| Não declarar a fonte e a data de extração dos dados | Demonstrações financeiras podem ser reapresentadas (republicadas) depois de auditoria — sem a data de extração, o dado não é reproduzível |
| Gráfico do Power BI sem numeração ABNT ao exportar | Toda figura extraída de uma ferramenta externa segue a mesma regra de numeração e fonte que qualquer outra imagem do TCC |
Quando o indicador vem fora do esperado: o que investigar antes de reportar
Um indicador de liquidez corrente de 0,3, ou uma margem líquida negativa por três anos seguidos, pode ser um erro de lançamento na sua planilha — ou pode ser um achado real que merece investigação, não descarte. Antes de reportar um número que parece estranho, confira nesta ordem:
- Erro de fórmula ou de referência de célula. O erro mais comum: a fórmula do PROCV aponta para a linha errada depois de uma inserção de linha na planilha de dados brutos — confira se o valor absoluto da conta bate com a demonstração original antes de desconfiar do indicador.
- Reclassificação contábil entre períodos. Uma empresa pode ter mudado a forma de classificar uma conta (por exemplo, de circulante para não circulante) entre um ano e outro, o que distorce o indicador sem nenhum erro seu — confira as notas explicativas da demonstração para reclassificações.
- Evento extraordinário real. Se os dois primeiros itens não explicam o número, ele é provavelmente real — nesse caso, ele vira um achado a discutir, não um erro a esconder. Um indicador ruim bem explicado na discussão vale mais do que um indicador “arrumado” para parecer bom.
Documentando a metodologia de coleta e cálculo
O capítulo de método de um TCC de Contábeis com dados secundários precisa declarar, com precisão, de onde cada número veio e como cada indicador foi calculado — isso é o que permite que outro pesquisador (ou a própria banca) reproduza sua análise. Três elementos que não podem faltar:
- Fonte exata e data de acesso de cada demonstração usada (CVM, RI da empresa ou SPED), no mesmo formato que uma referência bibliográfica.
- Fórmula de cada indicador, mesmo quando é uma fórmula conhecida — declarar explicitamente evita ambiguidade, já que algumas fórmulas (como liquidez seca) têm variações entre autores sobre o que entra ou não no numerador.
- Critério de seleção das empresas ou do período, quando a amostra não é o universo completo — por que essas empresas, por que esse recorte temporal, e não outro.
Perguntas frequentes
Preciso de licença do Power BI para o TCC?
A versão Power BI Desktop é gratuita para criar e visualizar painéis localmente, suficiente para a maioria dos TCCs — a licença paga (Pro) só é necessária para publicar e compartilhar o painel online com outras pessoas, o que raramente é exigido para uma monografia.
Posso usar dados do SPED sem autorização da empresa?
Não. Os arquivos de ECD/ECF contêm informações fiscais sigilosas da empresa — mesmo quando obtidos por um funcionário com acesso legítimo aos dados, o uso acadêmico exige autorização formal, geralmente por meio de carta de anuência assinada pela direção.
Quantos indicadores financeiros devo calcular?
Não há um número fixo — o critério é a pergunta de pesquisa. Um estudo sobre liquidez precisa de dois ou três indicadores de liquidez bem explicados, não de uma bateria de vinte indicadores desconectados do objetivo do trabalho. Depois de calcular os indicadores, o teste estatístico certo para o TCC de Ciências Contábeis ajuda a decidir se a diferença entre períodos ou empresas é estatisticamente relevante, não só visualmente diferente no gráfico.
Organizar os dados certos, na ferramenta certa, é o que transforma uma pilha de demonstrações financeiras em uma análise que a banca consegue acompanhar. Se a formatação das referências, o cálculo dos indicadores ou a redação da discussão ainda estão pendentes, o Tesify organiza o TCC de Ciências Contábeis do levantamento de dados à entrega final.