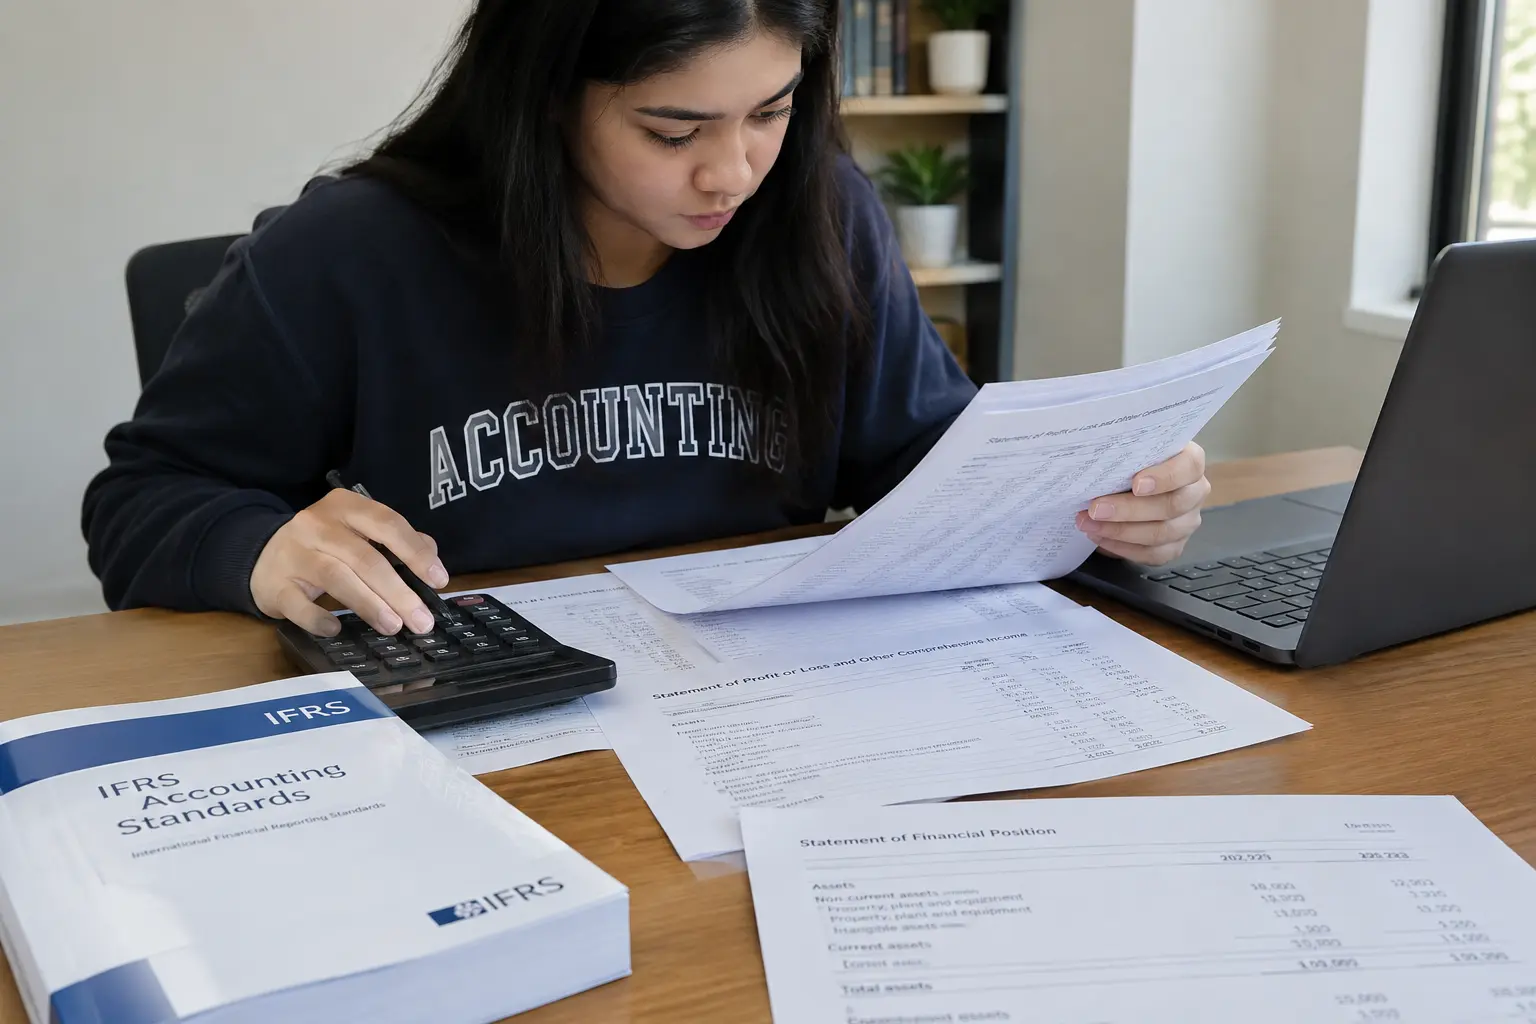
Um TCC de Ciências Contábeis bem escrito soa diferente de um TCC de outras áreas de negócios: usa a terminologia técnica da contabilidade com precisão, mantém consistência entre normas citadas e distingue claramente definição de reconhecimento contábil, princípio de norma. Este guia mostra as convenções de redação que a banca de Ciências Contábeis espera ver, seção por seção. Se você ainda está estruturando o trabalho do zero, veja como fazer um TCC de Ciências Contábeis.
1. Terminologia técnica: precisão nos termos contábeis
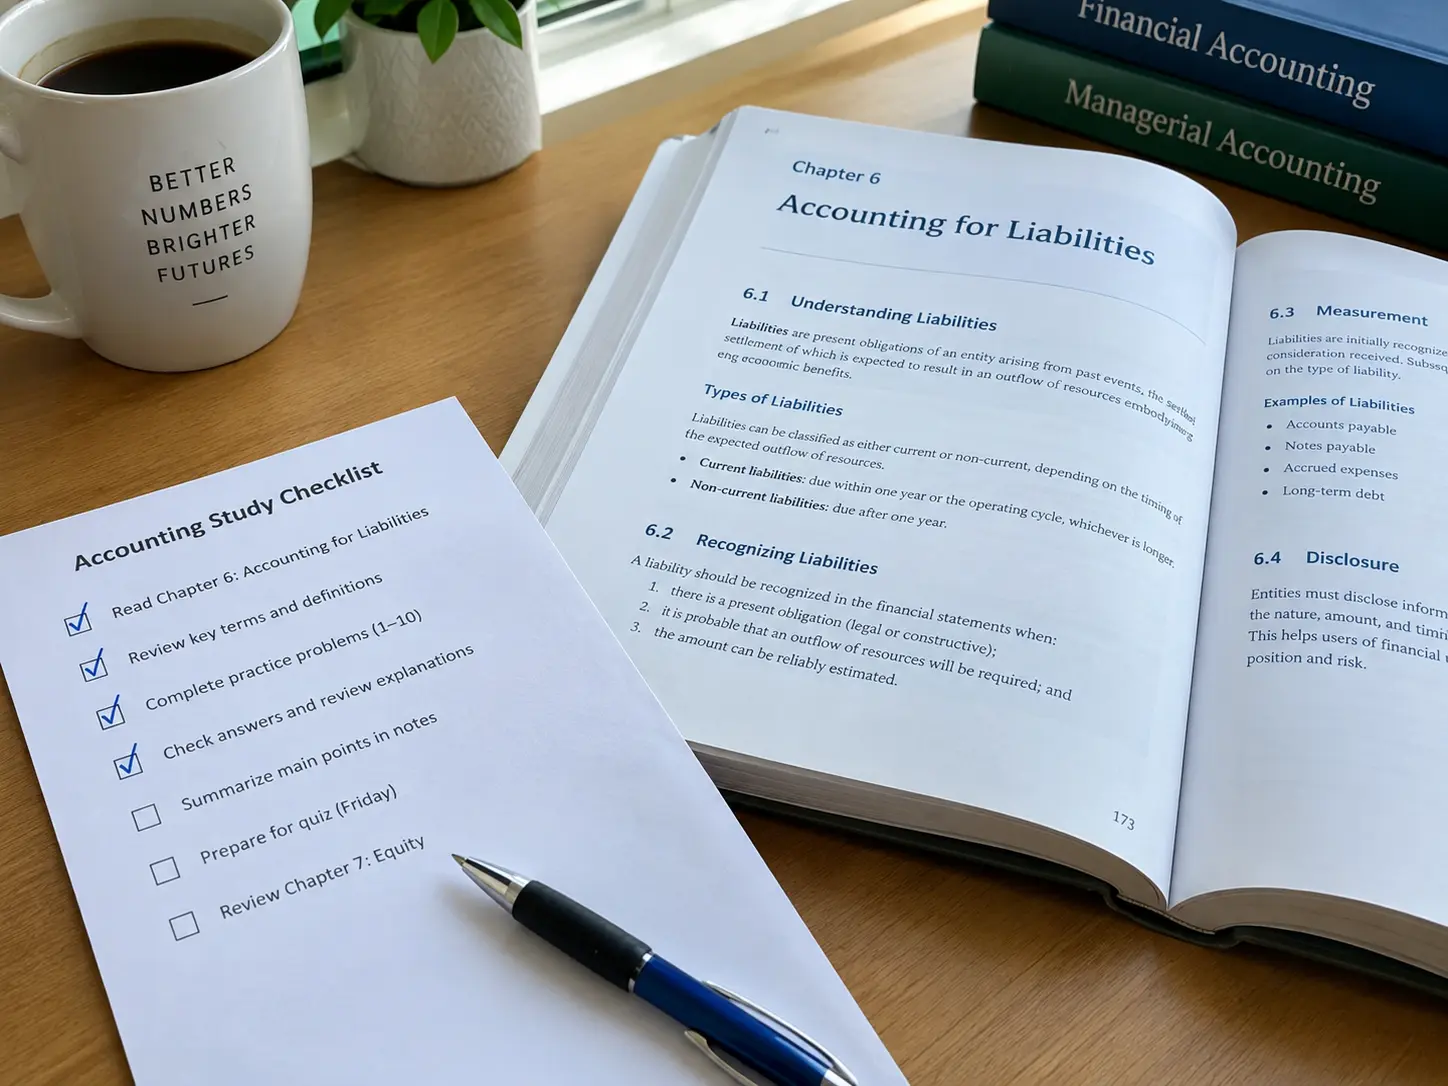
Termos como ativo, passivo, reconhecimento, mensuração, provisão, contingência e depreciação têm definições técnicas específicas nos pronunciamentos contábeis — usá-los de forma aproximada é um erro que bancas de Contábeis identificam rapidamente. Um erro recorrente é confundir “definição de ativo” com “reconhecimento de ativo”: pela Estrutura Conceitual vigente, o CPC 00 (R2), um item pode se enquadrar na definição de ativo sem necessariamente ser reconhecido, porque o reconhecimento exige que ele forneça informação útil — relevante e com representação fidedigna.
2. Pessoa e voz: terceira pessoa, tom técnico-analítico
A convenção mais aceita é a terceira pessoa (“o presente trabalho analisa”, “verifica-se que”) ou a primeira pessoa do plural (“analisamos”), mantendo o tom técnico-analítico esperado da área. Misturar as duas formas ao longo do trabalho é um erro de consistência recorrente.
3. Como citar normas contábeis dentro do texto
Cada pronunciamento ou norma tem uma forma padrão de citação:
- Pronunciamentos do CPC: citados pelo número e pelo nome completo na primeira menção (“o CPC 00 (R2), Estrutura Conceitual para Relatório Financeiro, estabelece…”), depois apenas pelo número.
- Normas Brasileiras de Contabilidade (NBC): citadas com a sigla completa e o número (“a NBC TA 200” para auditoria, por exemplo), sempre conferindo se a edição citada é a vigente.
- Item específico do pronunciamento: quando o argumento depende de um item exato (como o item 4.3 da Estrutura Conceitual, que traz a definição de ativo), cite o número do item, não apenas o número do pronunciamento — isso mostra precisão e facilita a checagem pela banca.
4. Diferenciando definição, reconhecimento e mensuração
Um erro conceitual recorrente é tratar esses três conceitos como sinônimos:
- Definição: o que caracteriza um elemento das demonstrações contábeis — no CPC 00 (R2), item 4.3, ativo é um recurso econômico presente controlado pela entidade como resultado de eventos passados.
- Reconhecimento: a inclusão formal desse elemento nas demonstrações; pelo item 5.7 do CPC 00 (R2), só ocorre se fornecer aos usuários informação relevante e representação fidedigna.
- Mensuração: o valor pelo qual esse elemento é registrado (custo histórico, valor justo, entre outros critérios).
Escrever “para que algo seja reconhecido como ativo, basta se enquadrar na definição” mistura os dois primeiros conceitos de forma imprecisa — o correto é dizer que o item precisa primeiro se enquadrar na definição, e só então atender aos critérios de reconhecimento. Cuidado também com manuais antigos: os critérios de “probabilidade de benefícios econômicos futuros” e “mensuração confiável” pertenciam à versão anterior da Estrutura Conceitual, já revogada.
5. Arredondamento e apresentação de números
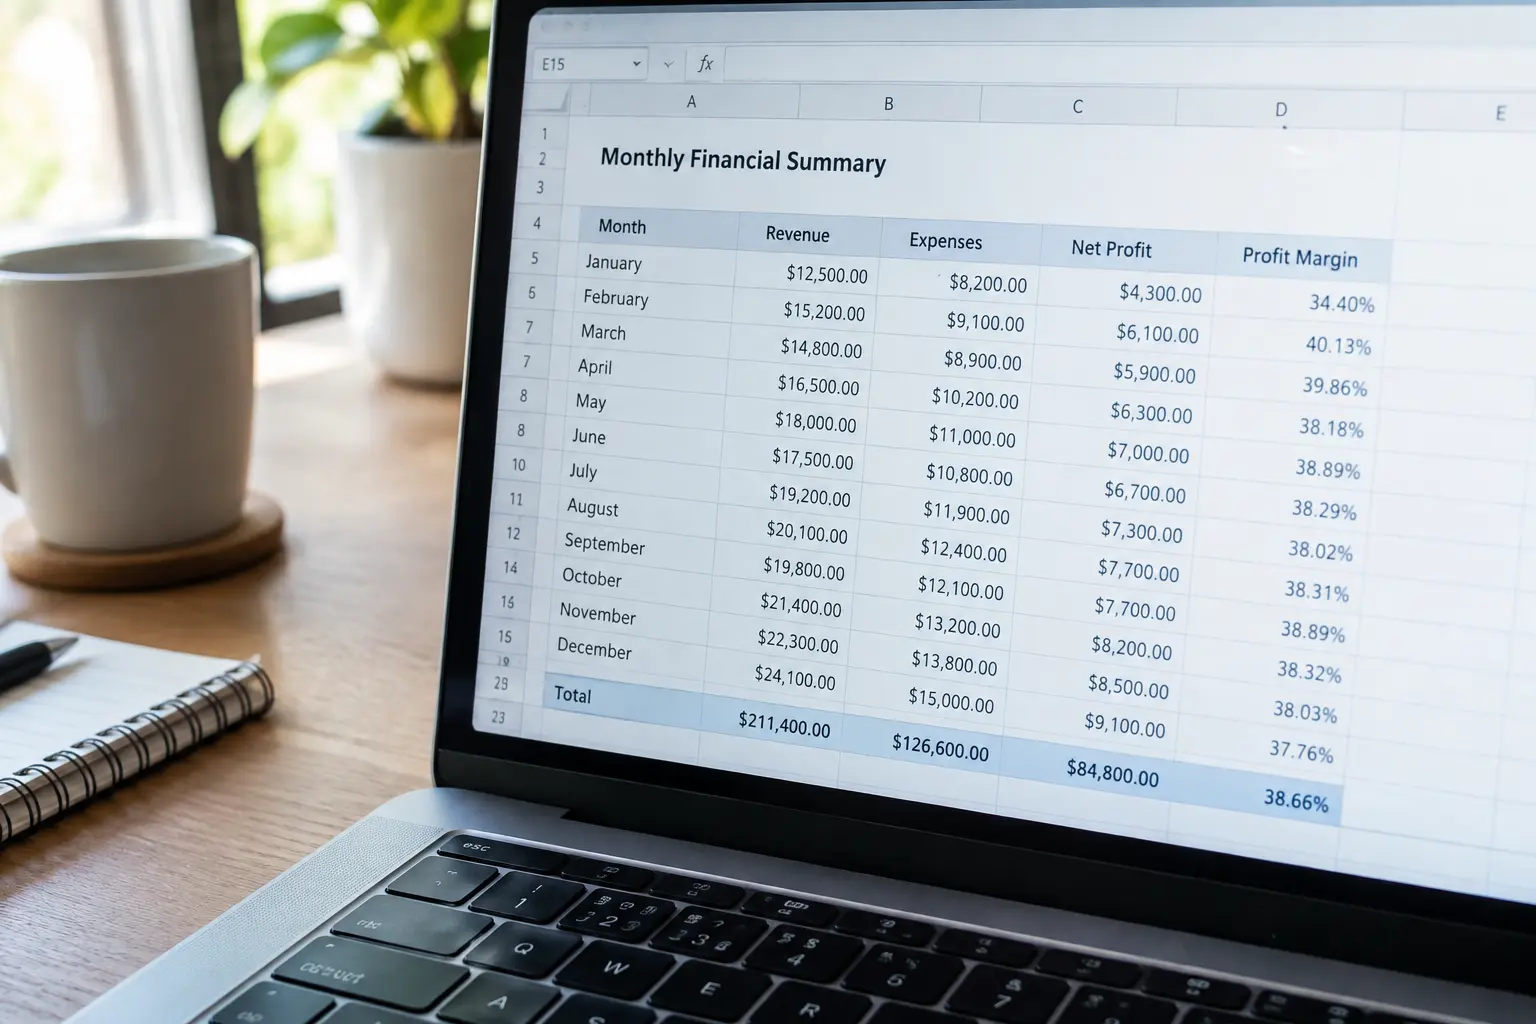
Tabelas e demonstrações apresentadas no TCC devem seguir uma convenção consistente de casas decimais e de arredondamento do início ao fim do trabalho — alternar entre valores com duas casas decimais em uma tabela e valores inteiros em outra, sem justificativa, é um deslize que a banca costuma apontar. Declare a convenção adotada (por exemplo, “valores em milhares de reais, arredondados”) logo na metodologia ou no início do capítulo de resultados.
Exemplo ilustrativo: reescrevendo um trecho impreciso
O exemplo abaixo é fictício, criado apenas para mostrar a diferença entre um trecho tecnicamente impreciso e um trecho ajustado ao rigor esperado; os colchetes marcam o que você preencheria no seu próprio texto.
- Versão imprecisa (ilustrativa): “A empresa reconheceu o ativo porque ele se encaixa na definição, então está tudo certo com a contabilização.”
- Por que falha: confunde definição com reconhecimento, e a expressão “está tudo certo” não é o registro técnico esperado.
- Versão ajustada (modelo para preencher): “O item atende à definição de ativo do item 4.3 da Estrutura Conceitual (CPC 00 (R2)); como seu reconhecimento fornece informação relevante e representação fidedigna, nos termos do item 5.7, o registro nas demonstrações está em conformidade com o CPC [número] aplicável ao caso.”
- Por que funciona: separa definição de reconhecimento, cita os itens específicos da norma e evita linguagem coloquial.
Distinguindo princípio, norma e prática contábil
Outro par de conceitos frequentemente confundido: um princípio contábil (como a competência ou a prudência) é uma diretriz geral que orienta a elaboração das demonstrações; uma norma (CPC, NBC) é a regra formal que operacionaliza esses princípios em situações específicas; e a prática contábil é como as empresas de fato aplicam essa norma no dia a dia, que pode variar mesmo dentro da mesma norma por causa de julgamentos e estimativas. Um TCC que investiga a aplicação de uma norma precisa deixar claro em qual desses três níveis a análise está sendo feita — é comum um trabalho começar discutindo o princípio, citar a norma corretamente, mas depois analisar dados empíricos sem retomar a relação entre os três.
6. Adaptando o registro por subárea de Contábeis
O registro varia conforme a subárea: um TCC de Auditoria tende a usar mais vocabulário de evidência, risco e asseguração (materialidade, amostragem, parecer); um TCC de Contabilidade Tributária dialoga mais com legislação fiscal e prazos; um TCC de Contabilidade Gerencial usa terminologia de custos e tomada de decisão (custo-volume-lucro, margem de contribuição). Adapte o peso relativo entre normas contábeis, legislação e literatura gerencial ao que é padrão na sua subárea escolhida.
7. Uso de IA na redação técnica
Uma ferramenta de IA pode ajudar a organizar a estrutura do texto e manter a consistência de terminologia, mas a verificação de qual pronunciamento se aplica a cada situação, e a interpretação técnica correta de definição versus reconhecimento, continuam exigindo domínio do conteúdo contábil pelo próprio autor. O guia de IA para o TCC de Administração e Ciências Contábeis detalha onde a ferramenta ajuda de verdade e onde para.
Exemplo numérico ilustrativo: declarando a convenção de arredondamento
O exemplo abaixo é fictício e serve apenas para mostrar como declarar a convenção de apresentação de números — não use os valores como referência real. Se a metodologia declara “valores apresentados em milhares de reais, arredondados para uma casa decimal”, então um ativo de R$ 1.847.320,00 deve aparecer em todas as tabelas do trabalho como R$ 1.847,3 mil — nunca ora como R$ 1.847.320,00, ora como R$ 1.847 mil sem casa decimal, ora como R$ 1,8 milhão. Essa consistência, declarada uma vez e mantida em todas as tabelas subsequentes, é exatamente o tipo de rigor que diferencia um TCC de Contábeis bem revisado de um trabalho com conteúdo correto mas apresentação inconsistente.
Como declarar a metodologia com rigor terminológico
Um parágrafo de metodologia bem escrito em Ciências Contábeis costuma seguir esta ordem: (1) o tipo de pesquisa (bibliográfica, documental, estudo de caso, survey); (2) as normas e pronunciamentos que servem de base teórica, com edição vigente indicada; (3) os critérios de seleção da amostra ou dos documentos analisados; (4) a convenção de apresentação dos números (unidade, casas decimais, arredondamento). Declarar esses quatro pontos antecipa uma pergunta frequente da banca nesse tipo de trabalho: “qual norma exatamente você está aplicando, e como os números foram tratados?”
Erros comuns de registro técnico
- Confundir definição de um elemento com o reconhecimento desse elemento nas demonstrações.
- Citar um CPC ou uma NBC sem indicar a edição/versão vigente — ou usar critérios da versão revogada da Estrutura Conceitual.
- Alternar entre convenções de arredondamento diferentes ao longo do trabalho.
- Usar linguagem coloquial (“está tudo certo”, “dá pra ver que”) em vez do registro técnico-analítico esperado.
- Citar um item genérico do pronunciamento quando o argumento depende de um item específico.
- Misturar os três níveis — princípio, norma e prática — sem indicar em qual deles a análise está sendo feita a cada momento do texto.
Revisando o trabalho em duas passadas separadas
Uma revisão eficaz de um TCC de Contábeis costuma funcionar melhor em duas passadas distintas: uma focada apenas na terminologia e na precisão conceitual (definição versus reconhecimento, princípio versus norma versus prática, edição vigente de cada CPC/NBC citado) e outra focada na apresentação numérica (consistência de casas decimais, unidade dos valores, batimento entre os números do texto e das tabelas). Misturar as duas passadas em uma única leitura corrida costuma deixar passar erros de um dos dois tipos, porque a atenção do revisor está dividida entre conteúdo conceitual e formatação numérica ao mesmo tempo.
Checklist de estilo antes de entregar
- Definição, reconhecimento e mensuração aparecem corretamente diferenciados ao longo do texto?
- Princípio, norma e prática contábil não são tratados como sinônimos intercambiáveis?
- Toda norma citada (CPC, NBC) está na edição vigente, com o número do item específico quando necessário?
- A convenção de casas decimais e arredondamento é consistente em todas as tabelas?
- A pessoa gramatical é consistente do início ao fim?
- Não há linguagem coloquial em passagens técnicas?
Por que esse rigor importa tanto nessa área
Em Ciências Contábeis, a precisão terminológica não é só uma questão de estilo acadêmico — reflete diretamente a competência profissional que o curso se propõe a formar. Um contador que confunde definição com reconhecimento, ou que cita uma norma revogada, comete um erro que teria consequência prática em um relatório contábil real, não apenas acadêmica. Por isso bancas de Contábeis tendem a ser particularmente rigorosas com esse tipo de imprecisão, tratando-a como um indicativo direto da formação técnica do aluno, não apenas como um deslize de redação.
Perguntas frequentes
Qual é o erro de terminologia mais comum em TCCs de Ciências Contábeis?
Um dos mais frequentes é confundir a definição de um elemento contábil (como ativo) com o reconhecimento desse elemento nas demonstrações — são etapas conceitualmente distintas, mesmo que relacionadas.
Preciso citar o número exato do item de um CPC, ou basta o número do pronunciamento?
Quando o argumento depende de um trecho específico, cite o número do item exato — isso mostra precisão e facilita a checagem pela banca.
Posso usar valor de mercado e valor justo como sinônimos?
Não sem cuidado: valor justo é um critério de mensuração definido nos pronunciamentos contábeis, com metodologia própria, e não é automaticamente idêntico ao preço de mercado observado em todas as situações — confirme a definição no pronunciamento aplicável antes de usar os termos como sinônimos.
Uma ferramenta de IA pode ajudar a verificar se estou citando o CPC certo?
Pode ajudar a localizar candidatos, mas a confirmação final de que o pronunciamento e o item citados realmente se aplicam ao seu caso deve ser feita lendo a norma na fonte oficial, não apenas confiando na sugestão da ferramenta.
Existe uma convenção fixa de arredondamento para trabalhos de Contábeis?
Não há uma norma nacional fixando isso para TCCs — o importante é declarar a convenção adotada (casas decimais, unidade dos valores) e mantê-la consistente do início ao fim do trabalho.
Preciso saber diferenciar princípio, norma e prática contábil em todo o trabalho?
Sim, principalmente em trabalhos que investigam a aplicação de uma norma na prática — deixar claro em qual desses três níveis a análise está sendo feita evita uma crítica estrutural comum da banca.
O registro muda entre uma monografia de Auditoria e uma de Contabilidade Gerencial?
Sim. Auditoria costuma usar mais vocabulário de risco, evidência e asseguração; Contabilidade Gerencial usa mais terminologia de custos e tomada de decisão — o peso relativo entre normas, legislação e literatura gerencial muda conforme a subárea.
Aprofundando outras partes do TCC
Depois de ajustar o registro técnico, vale revisar também a delimitação do tema: a lista de temas de TCC de Ciências Contábeis traz 50 ideias organizadas por subárea, cada uma já com a pergunta de pesquisa pronta.
Como o Tesify ajuda a redigir com precisão técnica
Depois de entender as convenções de terminologia contábil, aplicá-las de forma consistente ao longo de um TCC inteiro é trabalhoso. O Tesify ajuda o estudante a estruturar e revisar essas seções com apoio de IA, e o TCC continua 100% escrito por você — a verificação de qual norma se aplica a cada situação continua sendo do próprio autor. Mais de 9.000 estudantes e mais de 15.000 capítulos já foram escritos com o Tesify.